Опубликовано 12.09.2026
Обновлено 20.09.2026
5–7 минут
Разбираем, что меняется в правилах по рассрочке и кредитной истории в 2026 году, почему это происходит и как подготовиться, если вы пользуетесь рассрочкой или планируете взять кредит.
Раньше покупка в рассрочку через маркетплейс или магазин напрямую почти никогда не попадала в поле зрения банков. С 2026 года это меняется — и не только для тех, кто часто покупает в рассрочку, но и для всех, кто планирует в будущем взять кредит.
Раньше рассрочка на покупку через маркетплейс, автосалон или магазин напрямую — без участия банка — почти никогда не попадала в кредитную историю. Формально это не считалось кредитом, а сами продавцы не были обязаны отчитываться в кредитные бюро.
В 2026 году это меняется. Агентство по регулированию и развитию финансового рынка (АРРФР) вводит правила, по которым отчитываться в кредитные бюро должны не только банки, но и небанковские источники рассрочки — маркетплейсы, автосалоны, застройщики и BNPL-сервисы. Одновременно продавцов обязывают открыто показывать полную стоимость рассрочки, включая наценку, которая раньше часто была скрыта в цене товара.
Логика регулятора простая: банк, который решает, одобрять вам новый кредит или нет, видит только то, что попало в кредитную историю. Если у человека одновременно открыто пять рассрочек в разных магазинах и ни одна из них нигде не отражается, банк не может оценить его реальную долговую нагрузку — и рискует одобрить кредит, который человеку уже сложно обслуживать.
Как отмечали в Нацбанке, люди могут набирать долгов больше, чем способны обслуживать, — просто потому что ни у них самих, ни у банков нет полной картины. Сделать рассрочку видимой — значит дать более честную картину и заёмщику, и кредитору.
Правила по рассрочке — часть более широкого пакета изменений в кредитовании, который АРРФР и Нацбанк вводят в течение 2026 года.
Коэффициент долговой нагрузки
Нацбанк устанавливает предельный размер совокупной задолженности заёмщика по отношению к его годовому доходу — и отдельные ограничения по ипотеке, автокредитам и кредитам без залога. Чем выше уже открытые обязательства (включая видимые теперь рассрочки), тем меньше запас для нового кредита в рамках этого лимита.
Контрциклический буфер капитала
Резерв на случай рисков
Банки с крупным портфелем потребительских кредитов обязаны держать больше капитала про запас — эта мера уже действует в 2026 году. На практике это может делать банки осторожнее при одобрении новых кредитов в сегментах с повышенным риском.
Более строгая оценка доходов
Регулятор повышает стандарты подтверждения дохода заёмщика. Часть этой меры, по имеющимся данным, может вступить в силу позже — уточняйте актуальный статус перед публикацией.
Отдельно, вне темы рассрочки: обсуждается проект по ломбардным микрокредитам, где просрочки могут перестать напрямую портить кредитную историю. Это узкая мера только для ломбардов и пока на стадии проекта — не путайте её с общими правилами по рассрочке.
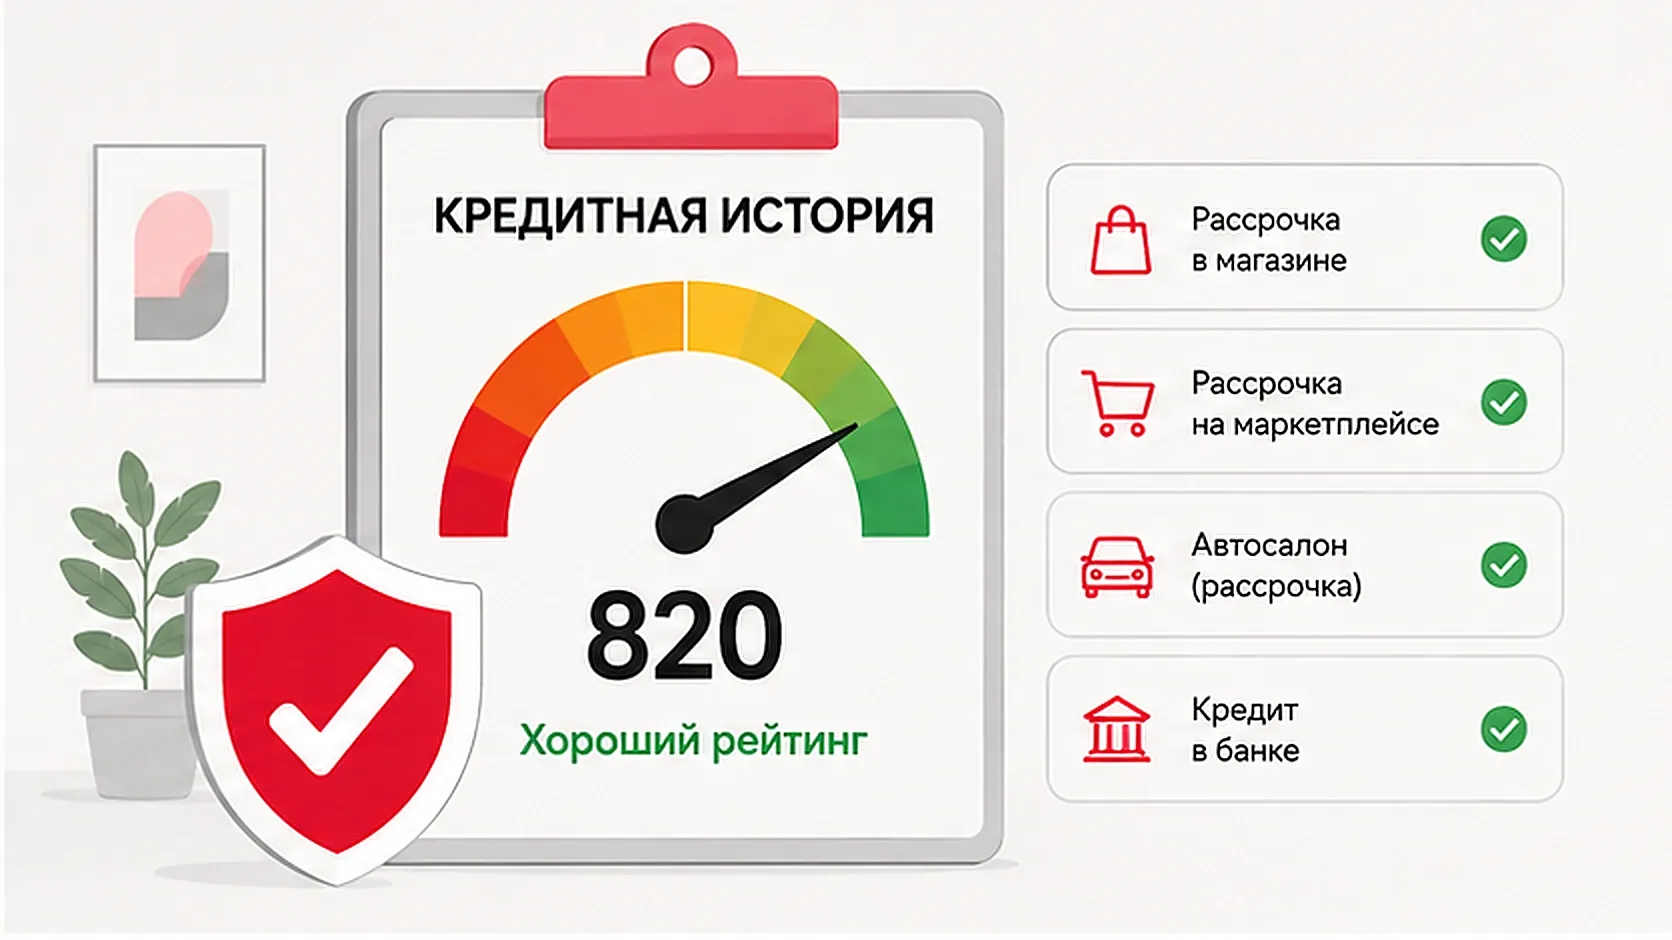
Рассрочка учитывается в общей картине
Как только источник вашей рассрочки начинает отчитываться в кредитное бюро, платёж по ней складывается с другими вашими обязательствами. Банк, рассматривая заявку на новый кредит, увидит не только ваши кредиты, но и все актуальные рассрочки — и посчитает по ним совокупную долговую нагрузку.
Просрочка по рассрочке начинает считаться просрочкой
Если раньше задержка платежа по рассрочке в магазине могла остаться «внутренним» делом продавца, то при отчётности в кредитное бюро она отражается в кредитной истории так же, как просрочка по кредиту — и учитывается любым банком, который потом смотрит вашу историю.
Раз в календарный год каждый гражданин Казахстана может бесплатно получить свой персональный кредитный отчёт. Сделать это можно несколькими способами: через Первое кредитное бюро (ПКБ) онлайн, через портал eGov.kz с авторизацией, через мобильное приложение банка — в том числе через Home.kz — или лично в отделении Казпочты с удостоверением личности.
В отчёте видно: все активные и закрытые кредиты, суммы задолженности, просрочки за последние пять лет, персональный кредитный рейтинг и информацию о микрозаймах. По мере того как рассрочки начнут попадать в кредитные бюро, они тоже будут появляться в этом отчёте — стоит проверять его не только перед крупным кредитом, но и просто время от времени, чтобы видеть свою реальную картину.
Подробный пошаговый разбор, как заказать отчёт по ИИН и что делать, если в нём нашлась ошибка, — в статье «Как проверить кредитную историю по ИИН».
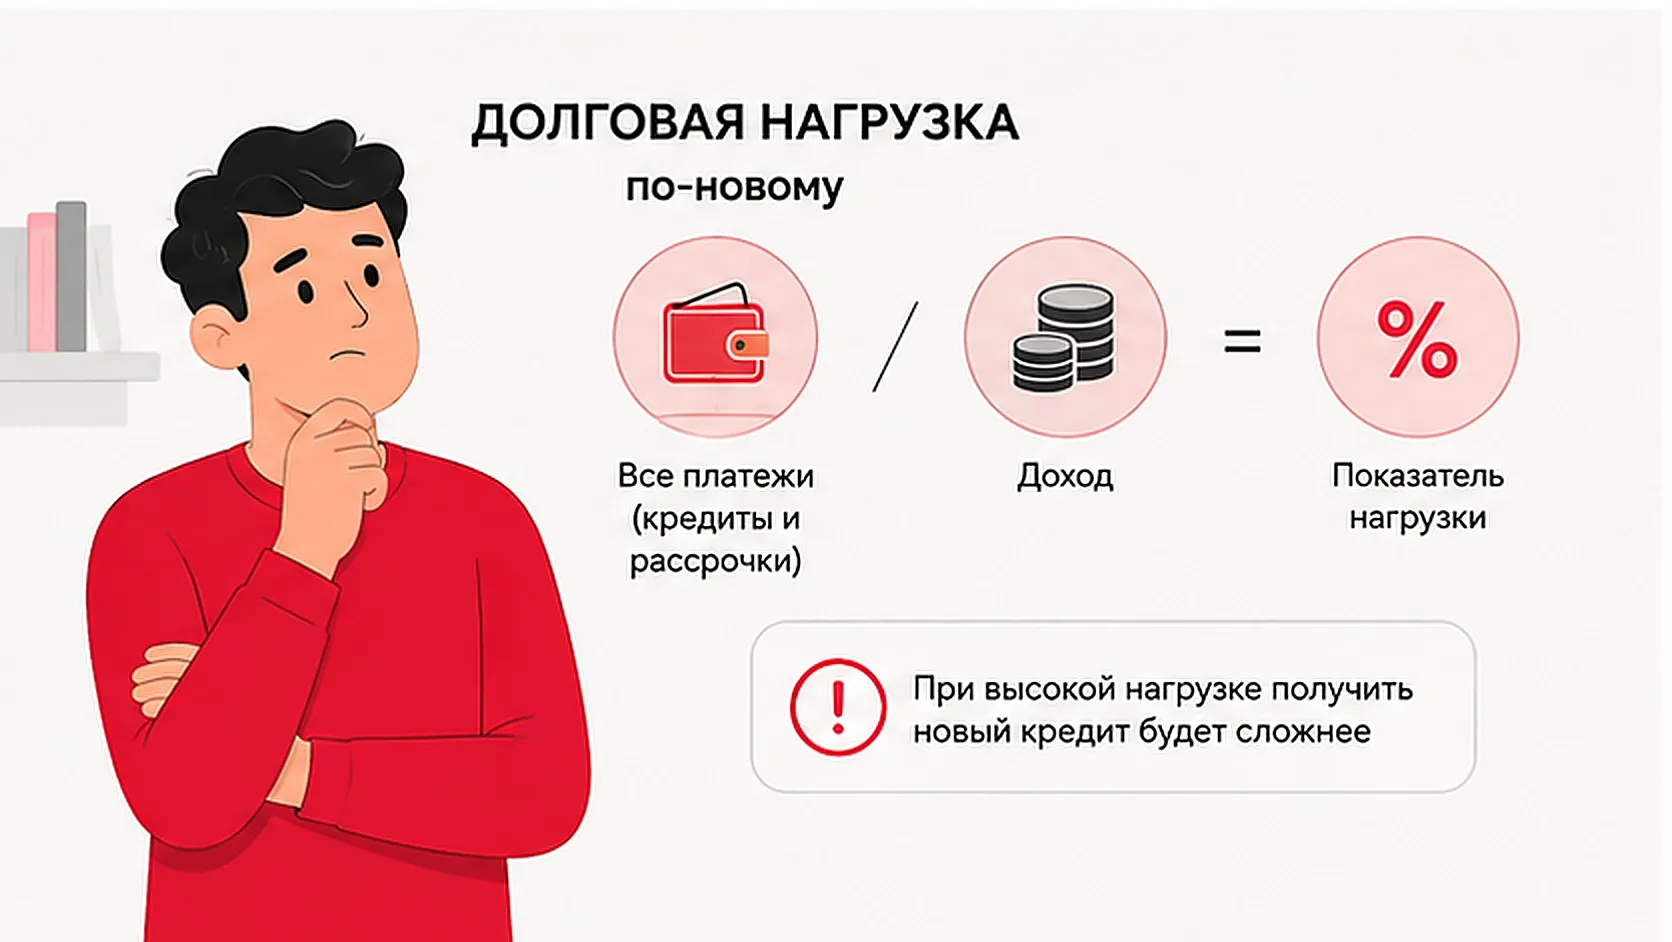
Посчитайте общую нагрузку по рассрочкам
Соберите в одном месте все открытые рассрочки — не только кредитные, но и оформленные через маркетплейсы и магазины — и сложите ежемесячные платежи по ним. Это число теперь имеет значение не только для вашего бюджета, но и для того, как вас увидит банк.
Сравнивайте полную стоимость, а не «0% рассрочку»
Реклама «рассрочка без переплат» не всегда означает, что переплаты нет вообще — иногда она уже включена в цену товара. Сравнивайте итоговую сумму к оплате с альтернативой в виде обычного кредита: у карты рассрочки «Озен 0-0-6» от Home Credit Bank, например, условия зафиксированы заранее — 6 месяцев без скрытых доплат, кредитный лимит до 2 000 000 ₸, и это легко сравнить с любым предложением у продавца напрямую.
Платите по рассрочке день в день
Раз просрочка по рассрочке теперь может отражаться в кредитной истории так же, как по кредиту, относитесь к датам платежей так же внимательно — независимо от того, оформлена рассрочка через банк, маркетплейс или напрямую у продавца.
Не открывайте новые рассрочки перед крупным кредитом
Если через несколько месяцев планируете подавать на ипотеку или крупный потребительский кредит, лучше не увеличивать в этот период число открытых рассрочек — банк увидит их как дополнительную нагрузку и может одобрить меньшую сумму.
Планируйте крупные покупки заранее
Если вы точно знаете, что понадобится крупная сумма — на технику, ремонт или другую цель, — иногда разумнее оформить один прозрачный кредит с понятной ставкой, чем несколько параллельных рассрочек, каждая со своими условиями. Например, кредит наличными Home Credit Bank оформляется онлайн, с суммой от 10 000 ₸ и понятной ставкой, которую видно заранее, — это проще сравнивать, чем разрозненные условия у разных продавцов.
Это не сравнение продуктов и не рекомендация конкретного варианта — у каждого способа своя логика. Актуальные условия, ставки и лимиты уточняйте на home.kz перед оформлением.
Ошибка | Почему мешает | Что делать |
|---|---|---|
| Считать рассрочку «не кредитом» | Рассрочка всё чаще видна в кредитной истории и учитывается как обязательство | Относитесь к ней как к полноценной части долговой нагрузки |
| Одновременно открывать несколько рассрочек в разных местах | Суммарный ежемесячный платёж незаметно растёт | Считайте общую нагрузку по всем рассрочкам вместе |
| Не читать полную стоимость рассрочки | Скрытая наценка может быть выше ставки обычного кредита | Сравнивайте итоговую сумму к оплате, а не рекламный «0%» |
| Пропускать платежи по рассрочке | Просрочка может отразиться в кредитной истории как по кредиту | Платите точно в срок, как по обычному кредиту |
| Никогда не проверять свою кредитную историю | О проблеме узнаёте только при отказе в новом кредите | Раз в год проверяйте отчёт бесплатно |
| Открывать новые рассрочки прямо перед заявкой на крупный кредит | Банк увидит дополнительную нагрузку и может одобрить меньшую сумму | Закрывайте мелкие рассрочки заранее, если планируете крупный кредит |
Пройдите его перед следующей покупкой в рассрочку или заявкой на кредит.
☐ Посчитать сумму всех открытых рассрочек и ежемесячный платёж по ним
☐ Уточнить у продавца, отчитывается ли рассрочка в кредитное бюро
☐ Сравнить полную переплату по рассрочке с ГЭСВ обычного кредита
☐ Бесплатно проверить свою кредитную историю за год
☐ Не открывать новых рассрочек за 2–3 месяца до заявки на крупный кредит
☐ Платить по всем рассрочкам точно в срок
☐ Сверить актуальные условия и лимиты на home.kz перед оформлением
Рассрочка — это кредит?
Юридически рассрочка и кредит устроены не всегда одинаково, но по сути обе формы — это обязательство вернуть деньги по графику. С 2026 года рассрочка всё чаще учитывается так же, как кредит, — в том числе в кредитной истории.
Влияет ли рассрочка на кредитную историю уже сейчас?
Рассрочки от банков и раньше могли отражаться в истории. Новизна 2026 года — в том, что отчитываться обязывают и небанковские источники: маркетплейсы, автосалоны, застройщиков и BNPL-сервисы. Точные сроки подключения разных участников уточняйте у АРРФР или на home.kz.
Как узнать, попадёт ли моя рассрочка в кредитную историю?
Уточните у продавца или сервиса рассрочки, передают ли они данные в кредитное бюро. Если сомневаетесь — считайте, что рано или поздно попадёт, и планируйте бюджет с этим допущением.
Как часто можно бесплатно проверять кредитную историю?
Один раз в календарный год — бесплатно. Повторные запросы в течение года обычно платные.
Что делать, если в кредитной истории нашлась ошибка?
Обратиться в кредитное бюро, которое сформировало отчёт, и приложить подтверждающие документы. Подробный порядок — в статье «Как проверить кредитную историю по ИИН».
Как рассрочка повлияет на одобрение ипотеки или крупного кредита?
Открытые рассрочки войдут в расчёт вашей совокупной долговой нагрузки наравне с кредитами. Чем больше у вас параллельных обязательств, тем меньше может быть одобренная банком сумма.
Где проверить актуальные условия кредитов и рассрочки Home Credit Bank?
На home.kz в разделах «Кредиты» и «Рассрочка» — там же указаны действующие ставки, лимиты и требования к заёмщику.
Правила 2026 года делают рассрочку менее «незаметной»: она всё чаще становится частью официальной кредитной истории и общей долговой нагрузки, которую видит банк. Соберём главное в одну цепочку:
- рассрочка у небанковских продавцов постепенно начинает отчитываться в кредитные бюро наравне с кредитами;
- параллельно вводятся лимиты по долговой нагрузке и более строгие требования к банкам и заёмщикам;
- открытые рассрочки и просрочки по ним теперь могут напрямую влиять на одобрение будущих кредитов;
- раз в год бесплатно проверяйте свою кредитную историю, чтобы видеть реальную картину;
- перед крупным кредитом посчитайте общую нагрузку по всем рассрочкам и, если можно, закройте часть заранее;
- перед оформлением любого продукта сверяйте актуальные условия на home.kz.
Рассрочка остаётся удобным инструментом — но с 2026 года относиться к ней стоит так же внимательно, как к любому кредиту: с расчётом, сроками и пониманием, как она отразится на вашей кредитной истории.