Опубликовано 19.11.2026
Обновлено 19.11.2026
5-6 минут
Появились свободные деньги — премия, продажа машины, тринадцатая зарплата — и первая мысль у многих: закрыть кредит пораньше. Логично, но долгое время у части заёмщиков была причина сомневаться: а не накажет ли банк штрафом за досрочное погашение?
С 2025 года эта причина для сомнений исчезла. Разберём, как теперь работает досрочное погашение, какой вариант выбрать — сократить срок или снизить платёж — и что уточнить до подачи заявки, чтобы не упустить возврат страховки.
С 31 августа 2025 года в Казахстане действует прямой запрет: банкам и микрофинансовым организациям нельзя штрафовать физлиц за досрочное погашение займа — ни полное, ни частичное.
Погасить кредит раньше срока — полностью или частично — можно в любой момент, без дополнительных комиссий и санкций именно за досрочность. Для юридических лиц правила пока могут отличаться, но это отдельная история.
Полное погашение
Вы закрываете весь остаток долга одной суммой — кредит считается исполненным, договор закрывается, а если это был залоговый кредит, например ипотека, отдельно потребуется снять обременение с имущества.
Частичное погашение
Вы вносите сумму больше обычного платежа, а остаток долга пересчитывается по одному из двух сценариев — сократить оставшийся срок или снизить размер будущих платежей. Выбор обычно за заёмщиком, но стоит уточнить это в банке заранее.
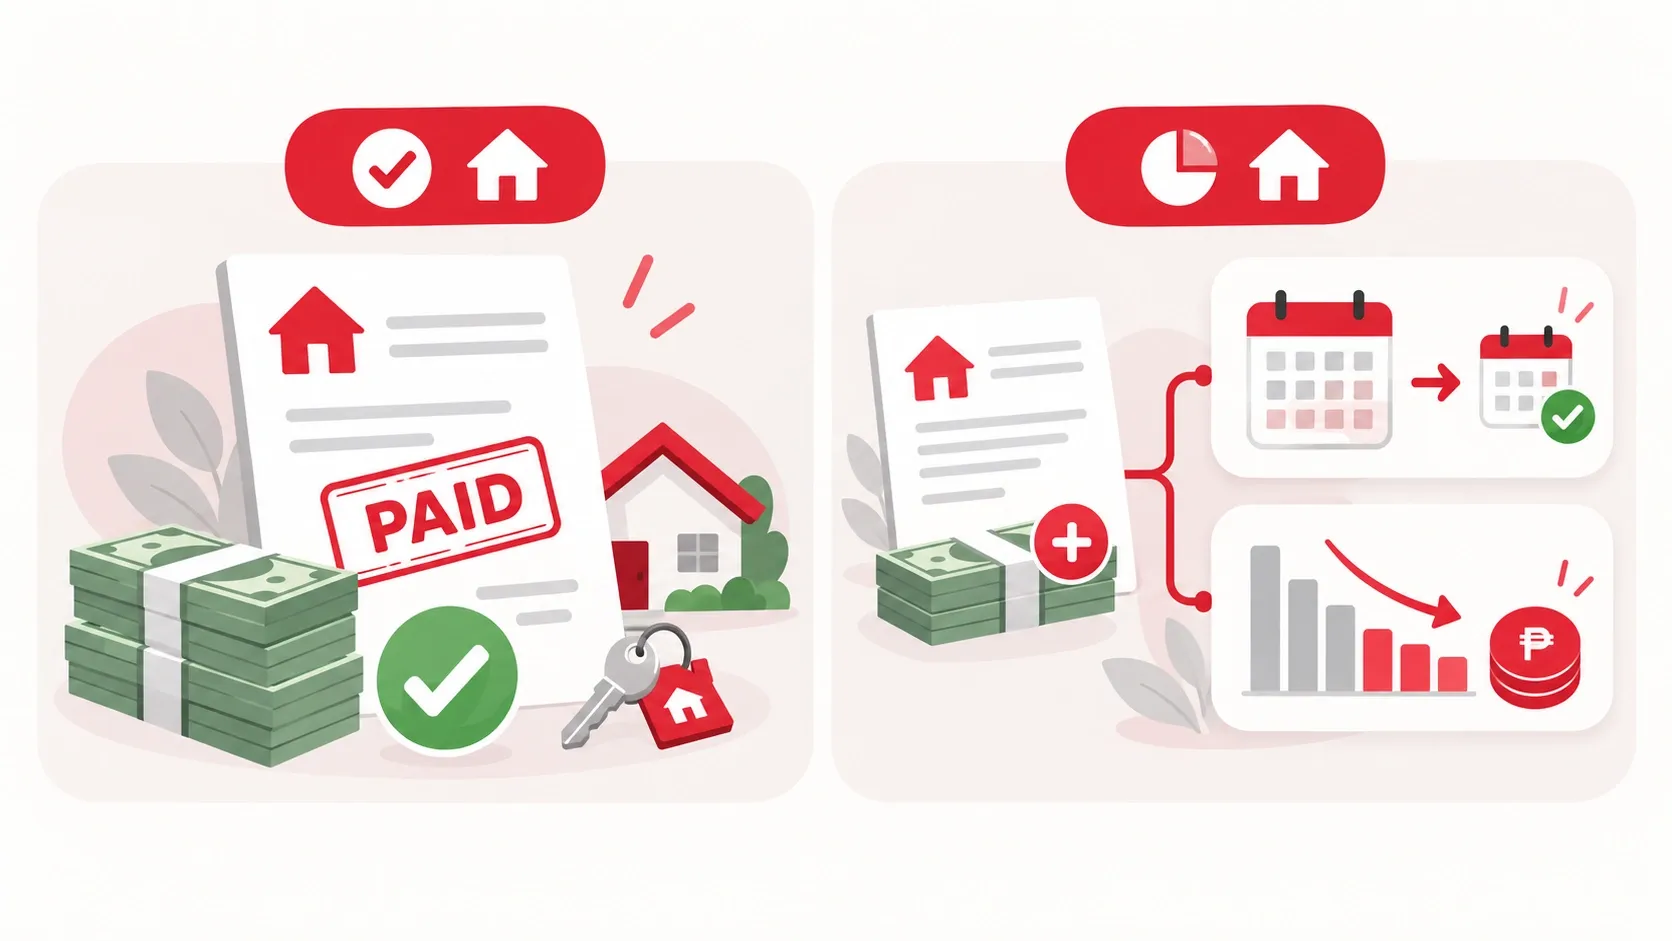
Это не формальность, а решение, которое напрямую влияет на итоговую переплату и на ежемесячную нагрузку на бюджет
Вариант | Что происходит | Кому подходит |
|---|---|---|
| Сократить срок | Ежемесячный платёж остаётся прежним, но кредит закрывается раньше — переплата по процентам снижается заметнее | Если стабильный платёж не обременяет бюджет и цель — быстрее выйти из долга |
| Снизить платёж | Срок кредита не меняется, но сумма ежемесячного взноса становится меньше | Если важно освободить часть бюджета уже в следующем месяце |
С точки зрения итоговой переплаты сокращение срока почти всегда выгоднее — чем короче период начисления процентов, тем меньше их набегает всего. Но если ежемесячный платёж и так ощутимо давит на бюджет, снижение суммы взноса может быть более разумным выбором здесь и сейчас.
1. Проверить остаток долга и график платежей — в приложении Home.kz это видно в разделе с кредитом, без звонка в банк.
2. Подать заявку на досрочное погашение — полное или частичное — прямо в приложении или в отделении банка.
3. Уточнить дату списания — банки устанавливают свою дату расчёта, и сумма может отличаться, если внести деньги на день раньше или позже.
4. Выбрать сценарий пересчёта для частичного погашения — сокращение срока или снижение платежа.
5. Получить подтверждение и, если кредит был залоговым, отдельно запросить снятие обременения.
Отсутствие штрафа за досрочность не отменяет несколько технических моментов, которые лучше прояснить заранее.
Как именно спишутся деньги
Банк может списывать сумму в фиксированную расчётную дату — если внести деньги в другой день, они могут временно просто лежать на счёте, не уменьшая долг.
Возврат страховой премии
Если к кредиту была подключена страховка, при досрочном закрытии часть неиспользованной премии обычно можно вернуть — но об этом нужно заявить отдельно, автоматически это не происходит.
Снятие обременения по ипотеке
После полного погашения ипотечного кредита обременение с недвижимости не снимается само — потребуется отдельное обращение в банк и регистрация снятия залога.
Ошибка | Почему мешает | Что делать |
|---|---|---|
| Вносить сумму на карту, а не оформлять заявку на досрочное погашение | Деньги могут просто числиться на счёте, а не уменьшать основной долг | Оформить именно заявку на досрочное погашение через приложение или отделение |
| Не уточнять дату списания | Расчёт может отличаться, если внести деньги не в ту дату | Спросить у банка точную дату, на которую будет пересчитан долг |
| Забыть про возврат страховой премии | Деньги за неиспользованный период страховки останутся у страховой компании | Подать отдельное заявление на возврат части премии |
| Не снимать обременение после закрытия ипотеки | Недвижимость формально остаётся в залоге, что мешает при продаже | Обратиться в банк за снятием обременения сразу после полного погашения |
Проверьте перед тем, как вносить деньги на досрочное погашение.
☐ Проверить точный остаток долга в приложении Home.kz
☐ Выбрать вариант: полное или частичное погашение
☐ Для частичного — определиться: сократить срок или снизить платёж
☐ Уточнить расчётную дату списания в банке
☐ Узнать, положена ли часть страховой премии обратно
☐ Если кредит залоговый — запланировать снятие обременения после закрытия
Берёт ли банк комиссию за досрочное погашение?
Нет, с 2025 года штрафы и любые санкции за досрочное погашение для физлиц запрещены законом — это касается и полного, и частичного погашения.
Что выгоднее — сократить срок или снизить платёж?
По итоговой переплате обычно выгоднее сократить срок: проценты начисляются на меньший период. Но если ежемесячный платёж ощутимо давит на бюджет, снижение суммы взноса может быть разумнее здесь и сейчас.
Можно ли гасить кредит досрочно, если он оформлен до 2025 года?
Да, правило распространяется на все действующие договоры физлиц независимо от даты оформления.
Вернут ли часть страховки при досрочном закрытии кредита?
Обычно да, за неиспользованный период — но для этого нужно подать отдельное заявление, автоматически возврат не происходит.
Что делать после полного погашения ипотеки?
Отдельно обратиться в банк за снятием обременения с недвижимости — само по себе оно не снимается после последнего платежа.
Если коротко — вот что нужно знать о досрочном погашении в 2026 году.
• с 2025 года штрафы за досрочное погашение кредита для физлиц запрещены законом, независимо от даты оформления договора;
• полное погашение закрывает договор целиком, частичное — пересчитывается по выбору: короче срок или меньше платёж;
• сокращение срока обычно выгоднее по итоговой переплате, снижение платежа — удобнее для бюджета здесь и сейчас;
• заявку удобно подать в приложении Home.kz, но важно уточнить точную расчётную дату списания;
• не забудьте про возврат страховой премии и, для ипотеки, про снятие обременения после закрытия.
Досрочное погашение больше не связано с риском переплатить банку за саму возможность закрыть долг раньше. Осталось выбрать вариант пересчёта, который лучше подходит именно вашему бюджету.