Жарияланды 19.11.2026
Жаңартылды 19.11.2026
5-6 минут
Қосымша ақша пайда болды делік - сыйақы алдыңыз, көлігіңізді саттыңыз немесе он үшінші жалақы түсті - көпшіліктің ойына бірден кредитті мерзімінен бұрын өтеу келеді. Бұл қисынды шешім. Алайда ұзақ уақыт бойы кейбір қарыз алушылардың көкейінде күмән болды: кредитті мерзімінен бұрын өтегені үшін банк айыппұл салмай ма?
2025 жылдан бастап мұндай күмәнге негіз жоқ. Кредитті мерзімінен бұрын өтеу тәртібі қалай жүзеге асатынын, кредит мерзімін қысқартқан тиімді ме, әлде төлемді азайтқан дұрыс па және сақтандыру жарнасын қайтару мүмкіндігін жіберіп алмау үшін өтінім берер алдын нені нақтылау керектігін қарастырамыз.
2025 жылғы 31 тамыздан бастап Қазақстанда тікелей тыйым қолданылады: банктер мен микроқаржы ұйымдары жеке тұлғаларға қарызды мерзімінен бұрын толық немесе ішінара өтегені үшін айыппұл сала алмайды.
Кредитті мерзімінен бұрын толық немесе ішінара кез келген уақытта, мерзімінен бұрын өтегені үшін қосымша комиссиялар мен айыппұлдарсыз өтеуге болады. Заңды тұлғалар үшін ережелер әзірге өзгеше болуы мүмкін. Бірақ бұл - бөлек мәселе.
Толық өтеу
Сіз берешектің қалған барлық сомасын бір төлеммен өтейсіз. Осыдан кейін кредит толық өтелген болып есептеледі, ал шарт жабылады. Егер бұл кепілмен қамтамасыз етілген кредит болса, мысалы, ипотека, мүлікке қойылған ауыртпалықты бөлек алып тастау қажет болады.
Ішінара өтеу
Сіз әдеттегі төлем мөлшерінен көп соманы төлейсіз, ал берешектің қалған сомасы екі нұсқаның бірі бойынша қайта есептеледі: кредиттің қалған мерзімін қысқарту немесе алдағы төлемдердің мөлшерін азайту. Әдетте, таңдау қарыз алушының өзінде, бірақ бұл мәселені банкпен алдын ала нақтылап алған жөн.
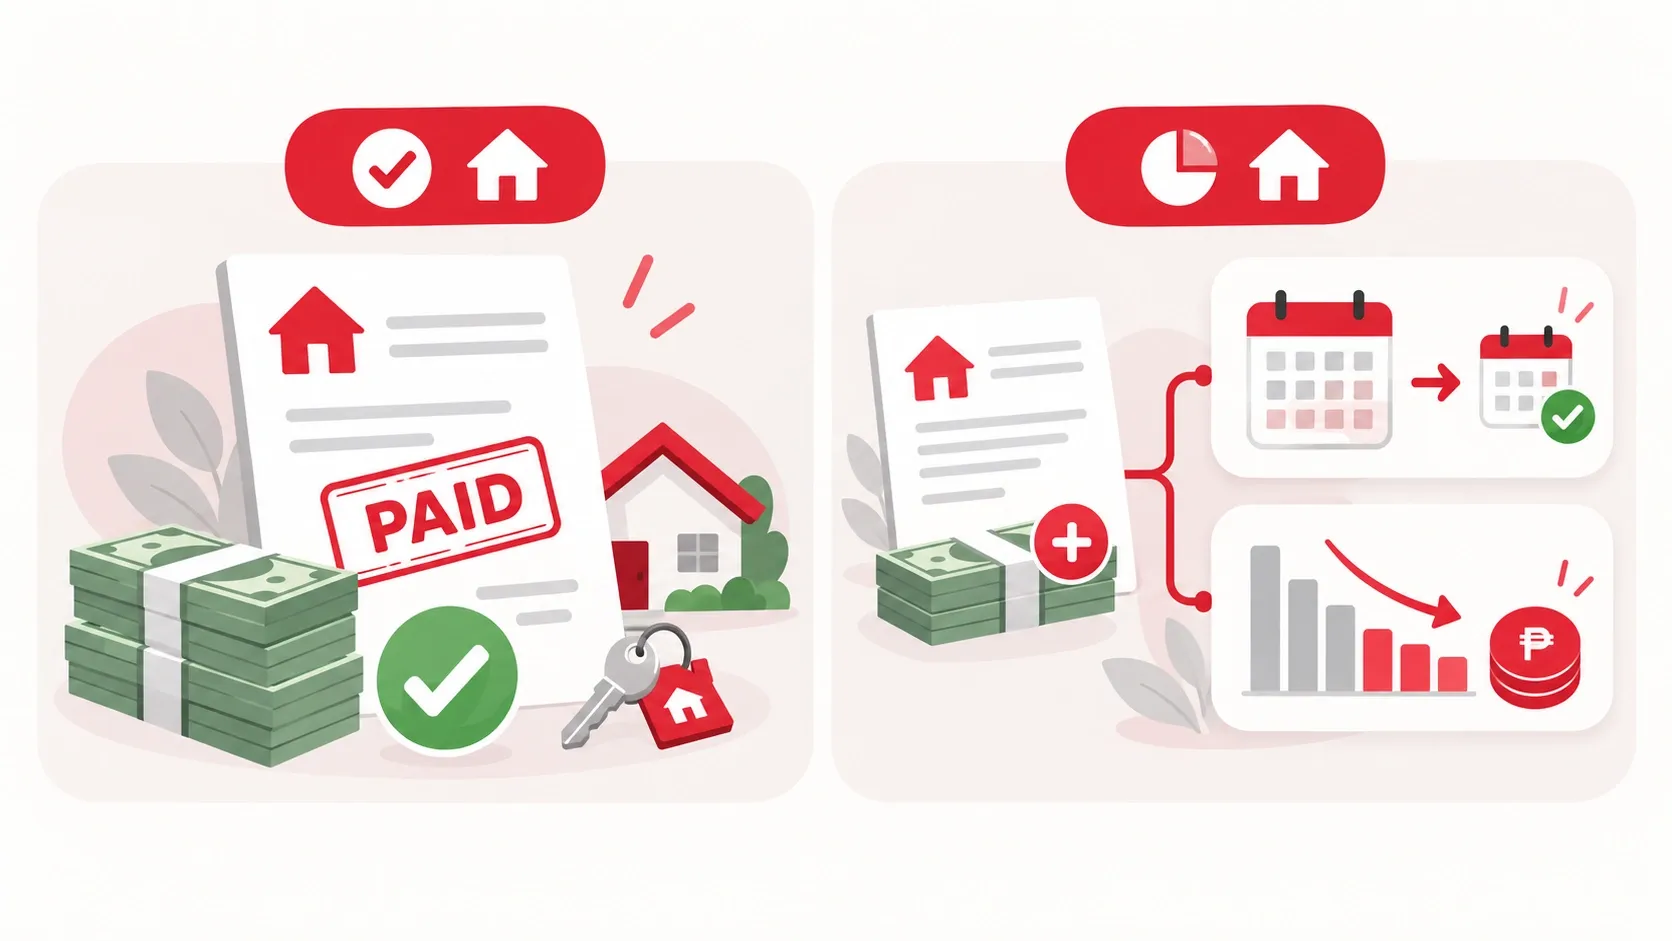
Бұл жай ғана рәсімділік емес, кредит бойынша артық төлемнің жалпы сомасына және ай сайынғы бюджетке түсетін жүктемеге тікелей әсер ететін шешім.
Нұсқа | Не орын алады? | Кімге қолайлы? |
|---|---|---|
| Мерзімін қысқарту | Ай сайынғы төлем өзгеріссіз қалады, бірақ кредит мерзімінен бұрын өтеледі. Соның нәтижесінде пайыздар бойынша артық төлем едәуір азаяды. | Егер тұрақты төлем бюджетке салмақ салмаса және мақсатыңыз - берешектен тезірек құтылу болса, онда бұл нұсқаны таңдаған жөн. |
| Төлемді азайту | Кредит мерзімі өзгермейді, бірақ ай сайынғы төлем сомасы азаяды. | Егер келесі айдан бастап ай сайынғы шығындарыңызды азайтқыңыз келсе, онда бұл нұсқаны таңдаған жөн. |
Жалпы артық төлем тұрғысынан кредит мерзімін қысқарту тиімдірек. Себебі пайыздар есептелетін кезең неғұрлым қысқа болса, олардың жалпы сомасы да соғұрлым аз болады. Алайда ай сайынғы төлем бюджетіңізге онсыз да айтарлықтай салмақ түсірсе, дәл қазір төлем сомасын азайту орынды шешім болуы мүмкін.
1. Кредит бойынша берешектің қалған сомасы мен төлем кестесін тексеріңіз. Бұл ақпаратты банкке қоңырау шалмай-ақ, Home.kz қосымшасындағы кредит бөлімінен көре аласыз.
2. Кредитті мерзімінен бұрын толық немесе ішінара өтеуге өтінімді қосымша арқылы немесе банк бөлімшесінде беріңіз.
3. Ақшаны есептен шығару күнін нақтылаңыз - банктер есеп айырысу күнін өздері белгілейді. Сондықтан ақшаны бір күн ерте немесе кеш салсаңыз, есептелетін сома өзгеше болуы мүмкін.
4. Ішінара өтеу кезінде қайта есептеу нұсқасын таңдаңыз - кредит мерзімін қысқарту немесе ай сайынғы төлемді азайту.
5. Кредиттің өтелгенін растайтын құжатты алыңыз. Егер кредит кепілмен қамтамасыз етілген болса, мүлікке қойылған ауыртпалықты алып тастауға бөлек өтініш беріңіз.
Кредитті мерзімінен бұрын өтегені үшін айыппұл салынбайды. Дегенмен алдын ала нақтылап алған жөн бірнеше техникалық жайт бар.
Ақша нақты қалай есептен шығарылады?
Банк қаражатты алдын ала белгіленген есеп айырысу күні есептен шығаруы мүмкін. Егер ақшаны басқа күні салсаңыз, ол берешекті азайтпай, уақытша шотта жата беруі мүмкін.
Сақтандыру сыйақысын қайтару
Егер кредитпен бірге сақтандыру да рәсімделген болса, кредитті мерзімінен бұрын толық өтеген кезде пайдаланылмаған сақтандыру жарнасының бір бөлігін қайтаруға болады. Бірақ ол үшін бөлек өтініш беру қажет - қаражат автоматты түрде қайтарылмайды.
Ипотека бойынша ауыртпалықты алып тастау
Ипотека кредиті толық өтелгеннен кейін жылжымайтын мүлікке қойылған ауыртпалық автоматты түрде алынбайды. Ол үшін банкке бөлек өтініш беріп, кепілдің алынуын тіркеу қажет.
Қате | Неліктен кедергі болады | Не істеу керек |
|---|---|---|
| Мерзімінен бұрын өтеуге өтінім бермей, ақшаны картаға салу. | Қаражат негізгі берешекті азайтпай, жай ғана шотта сақталуы мүмкін. | Қосымша арқылы немесе банк бөлімшесінде міндетті түрде мерзімінен бұрын өтеуге өтінім рәсімдеңіз. |
| Ақшаны есептен шығару күнін нақтыламау | Ақшаны белгіленген күні салмасаңыз, есептелетін сома өзгеше болуы мүмкін. | Берешек қайта есептелетін нақты күнді банктен сұраңыз. |
| Сақтандыру жарнасын қайтару жайлы ескермеу. | Сақтандырудың пайдаланылмаған кезеңі үшін төленген ақша сақтандыру компаниясында қалады. | Сақтандыру жарнасының бір бөлігін қайтару үшін бөлек өтініш беріңіз. |
| Ипотека өтелгеннен кейін ауыртпалықты алып тастамау. | Жылжымайтын мүлік заң жүзінде кепілде қала береді, бұл оны сатуға кедергі келтіреді. | Кредит толық өтелгеннен кейін ауыртпалықты алып тастау үшін банкке бірден жүгініңіз. |
Кредитті мерзімінен бұрын өтеу үшін ақша салмас бұрын, осы жайттарды тексеріп алыңыз.
☐ Home.kz қосымшасынан берешектің нақты қалдығын тексеріңіз.
☐ Толық немесе ішінара өтеу нұсқасын таңдаңыз.
☐ Ішінара өтеу үшін: кредит мерзімін қысқарту немесе ай сайынғы төлемді азайту нұсқасын таңдаңыз.
☐ Қаражат есептен шығарылатын күнді банктен нақтылаңыз.
☐ Сақтандыру жарнасының бір бөлігін қайтару мүмкіндігі бар-жоғын анықтаңыз.
☐ Егер кредит кепілзатты болса, оны толық өтегеннен кейін ауыртпалықты алып тастауды жоспарлаңыз
Банк кредитті мерзімінен бұрын өтегені үшін комиссия ұстай ма?
Жоқ, 2025 жылдан бастап заң бойынша жеке тұлғалардан кредитті мерзімінен бұрын толық немесе ішінара өтегені үшін айыппұлдар мен кез келген басқа санкцияларды алуға тыйым салынған.
Кредит мерзімін қысқарту тиімді ме, әлде ай сайынғы төлемді азайту ма?
Артық төлемнің жалпы сомасын азайту тұрғысынан кредит мерзімін қысқарту тиімдірек, себебі пайыздар қысқа мерзімге есептеледі. Алайда ай сайынғы төлем бюджетіңізге едәуір салмақ түсірсе, дәл қазір төлем мөлшерін азайтқан орынды болуы мүмкін.
Кредит 2025 жылға дейін рәсімделсе де, оны мерзімінен бұрын өтеуге бола ма?
Иә, бұл ереже рәсімделген күніне қарамастан, жеке тұлғалардың қолданыстағы барлық шарттарына қолданылады.
Кредитті мерзімінен бұрын өтеген кезде сақтандыру жарнасының бір бөлігі қайтарыла ма?
Әдетте, пайдаланылмаған кезең үшін қайтаруға болады. Бірақ ол үшін бөлек өтініш беру қажет - қаражат автоматты түрде қайтарылмайды.
Ипотеканы толық өтегеннен кейін не істеу керек?
Жылжымайтын мүлікке қойылған ауыртпалықты алып тастау үшін банкке бөлек өтініш беру қажет. Соңғы төлем жасалғаннан кейін ауыртпалық автоматты түрде алынбайды.
Қысқаша айтқанда, 2026 жылы кредитті мерзімінен бұрын өтеу жайлы келесі жайттарды білуіңіз керек.
• 2025 жылдан бастап жеке тұлғалардан кредитті мерзімінен бұрын өтегені үшін, Шарттың жасалған күніне қарамастан, заң бойынша айыппұл алуға тыйым салынған;
• кредит толық өтелген кезде шарт толығымен жабылады, ал ішінара өтеу кезінде берешек таңдалған нұсқаға қарай қайта есептеледі: кредит мерзімі қысқарады немесе ай сайынғы төлем азаяды;
• кредит мерзімін қысқарту, әдетте, артық төлемнің жалпы сомасын азайту тұрғысынан тиімдірек, ал төлем мөлшерін азайту дәл қазір бюджетке түсетін жүктемені жеңілдетеді;
• өтінімді Home.kz қосымшасы арқылы беру ыңғайлы, бірақ қаражат есептен шығарылатын нақты есеп айырысу күнін міндетті түрде нақтылап алыңыз;
• сақтандыру жарнасын қайтару мүмкіндігін және ипотеканы толық өтегеннен кейін мүлікке қойылған ауыртпалықты алып тастауды ұмытпаңыз.
Кредитті мерзімінен бұрын өтеу енді берешекті белгіленген мерзімнен бұрын өтеу мүмкіндігі үшін банкке қосымша ақы төлеу тәуекелін туындатпайды. Енді бюджетіңізге барынша қолайлы қайта есептеу нұсқасын таңдау ғана қалды.